少儿超能宝3.0与太保金诺人生2018对比 哪款重疾险更适合你?
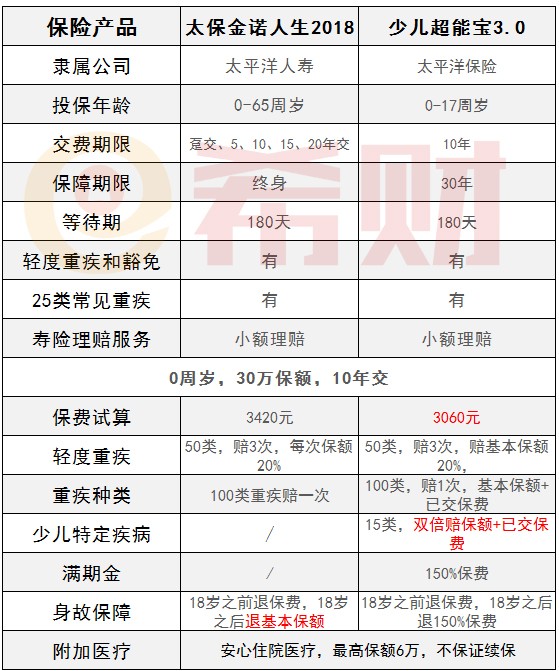
在重疾险产品日益丰富的今天,太平洋保险旗下的少儿超能宝3.0和金诺人生2018都是消费者常关注的两款产品。虽然二者同属重疾险范畴,但定位人群和保障设计存在明显差异,不能简单判断“谁更好”,而应根据投保对象和需求匹配来判断。\n\n首先看适用人群。少儿超能宝3.0从名称即可看出主要面向少儿群体,通常结合少儿高发重疾、少儿特定疾病额外赔付等设计,更贴近家庭为孩子配置保障的需求。金诺人生2018则偏向成年人终身重疾保障,强调终身寿险与重疾责任的组合,适合成年被保人做长期规划。因此,如果你是给孩子投保,超能宝3.0在少儿责任覆盖上可能更有针对性;如果是成年人自我投保,金诺人生2018的产品形态更契合。\n\n其次看重疾与轻症保障。少儿超能宝3.0一般涵盖重疾、轻症以及少儿特定疾病额外给付,部分版本还带有满期返还或身故责任,保障结构相对灵活。金诺人生2018延续了太保金诺系列终身重疾险的框架,通常包含重疾、轻症赔付以及身故保障,侧重于长期稳定的基础保障。两者在病种数量、赔付比例和赔付次数上并非同一维度,消费者需要逐条核对合同条款,尤其关注轻症是否分组、赔付间隔、是否包含高发轻症等细节,而不是只看宣传页上的疾病种数。\n\n第三看保费与缴费期。少儿超能宝3.0因为面向少儿,保费通常较低,适合预算有限又想尽早为孩子建立保障的家庭。金诺人生2018作为成人终身重疾险,保费相对更高,缴费期选择也影响总保费支出。建议在同等保额前提下比较年缴保费和缴费年限,并结合家庭现金流判断负担是否可持续。\n\n第四看等待期与免责条款。两款产品等待期长短、免责情形、理赔材料要求都会影响实际赔付体验。少儿超能宝3.0的等待期条款和少儿高发疾病定义需要仔细确认;金诺人生2018的终身寿险属性也意味着身故责任与重疾责任可能存在共用保额的关系,投保时要弄清楚赔付顺序和额度限制。\n\n如果投保对象是未成年人,少儿超能宝3.0在少儿专项保障和保费门槛上更具优势;如果投保对象是成年人,希望获得终身重疾加身故的长期兜底,金诺人生2018更合适。不能脱离被保人年龄、健康状况、预算和已有保单来比较两款产品的高下。实际操作中,建议先把保额做足,再关注病种和赔付条件,最后对比保费和公司服务。投保前如实健康告知、细读条款,必要时咨询专业持牌顾问,才能选到真正匹配自己需求的重疾险。
如若转载,请注明出处:http://www.jinnyq.com/product/22.html
更新时间:2026-11-01 19:57:11